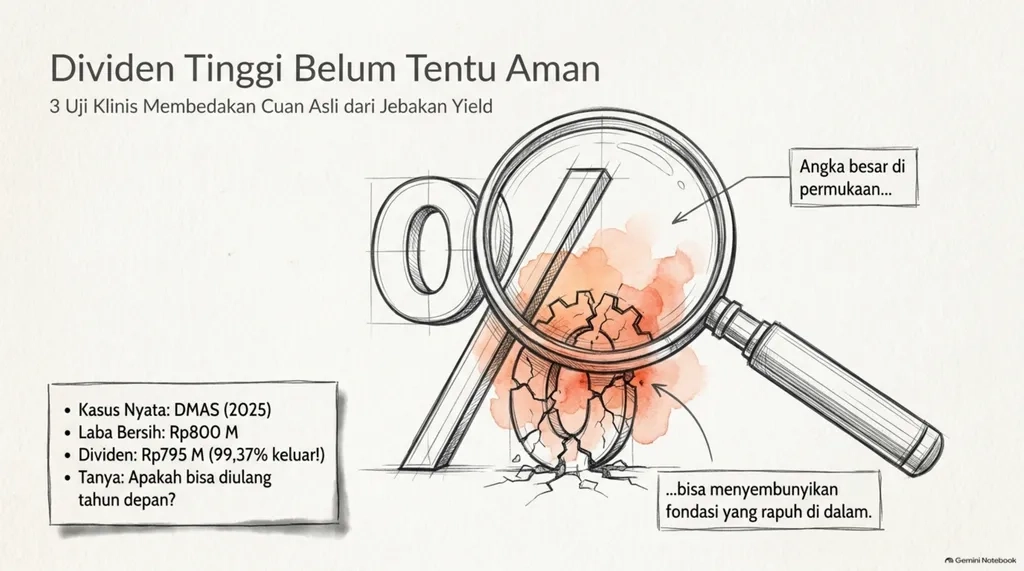
PT Puradelta Lestari Tbk (DMAS) membagikan dividen Rp795,27 miliar untuk tahun buku 2025, setara 99,37% dari laba bersih Rp800,31 miliar. Setahun sebelumnya rasionya lebih tinggi lagi: 105%, atau Rp1,398 triliun, karena perseroan ikut memakai saldo laba ditahan (Bisnis.com, 8 September 2026).
Bagi pemegang saham, uang yang masuk ke rekening memang nyata. Tapi ada dua pertanyaan yang tidak terjawab oleh nominal dividen: apakah pembagian sebesar itu bisa diulang tahun depan, dan ke mana harga saham bergerak setelah dividennya keluar.
Tiga uji sederhana, yaitu yield, payout ratio, dan arus kas, cukup untuk memilah dividen yang punya fondasi dari dividen yang kebetulan besar tahun ini. Semuanya bisa diperiksa dari keterbukaan informasi di IDX.
Yield Tinggi Punya Dua Penyebab yang Saling Berlawanan
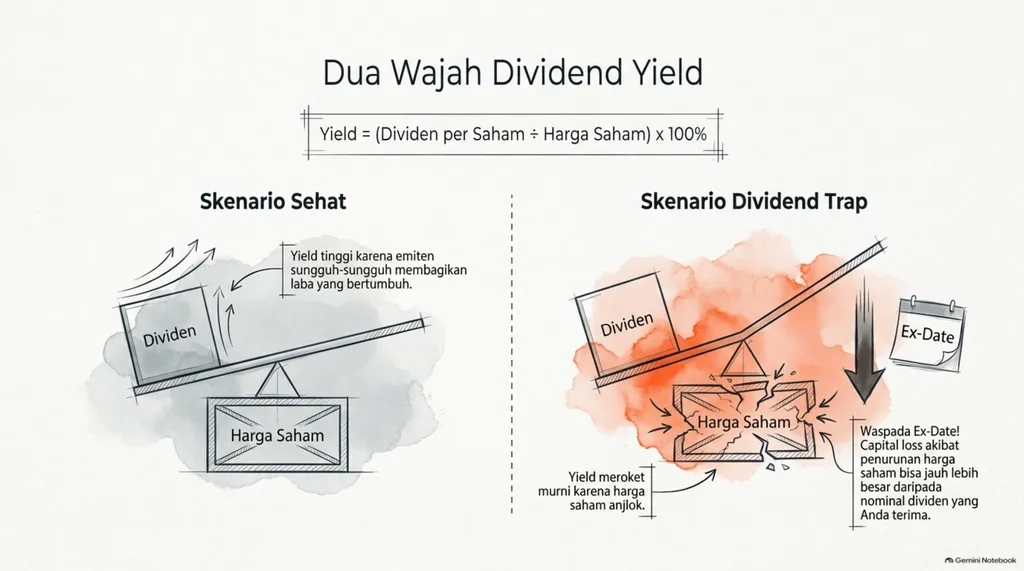
Dividend yield adalah dividen per saham dibagi harga saham, dinyatakan dalam persen. Angkanya bisa tinggi karena pembilangnya besar, yaitu emiten memang membagikan banyak. Bisa juga karena penyebutnya mengecil, yaitu harga sahamnya sudah turun lebih dulu. Dari angka yield saja, dua kasus itu tidak terbedakan.
Hitungan sederhana berikut ilustrasi saya, bukan data emiten tertentu. Bila yield 8% dan harga saham turun 15% dalam periode yang sama, total hasil sebelum pajak dan biaya transaksi sekitar minus 7%. Dividen yang diterima habis oleh penurunan harga.
Itu sebabnya analis Nafan, yang dikutip Kontan pada 23 September 2026, menyebut risiko dividend trap: investor membeli karena yield tampak tinggi, lalu harga terkoreksi lebih dalam daripada nilai dividen setelah ex-date (hari pertama saham diperdagangkan tanpa hak dividen). Capital loss, katanya, bisa menggerus bahkan melampaui pendapatan dividen.
Ada juga mekanisme yang bisa dihitung. Pengamat pasar modal Universitas Indonesia, Budi Frensidy, menyatakan kepada Kontan pada 27 Mei 2026 bahwa harga biasanya berpotensi turun saat ex-date, minimal sebesar nilai dividen teoritis. Jadi dividen Rp50 per saham tidak pernah benar-benar "gratis": harga ikut disesuaikan, dan yang tersisa tergantung apa yang dilakukan pasar sesudahnya.
Pertanyaan pertama yang perlu diajukan pada angka yield: apakah ia tinggi karena dividennya naik, atau karena harganya turun?
Payout Ratio: Berapa Bagian Laba yang Keluar
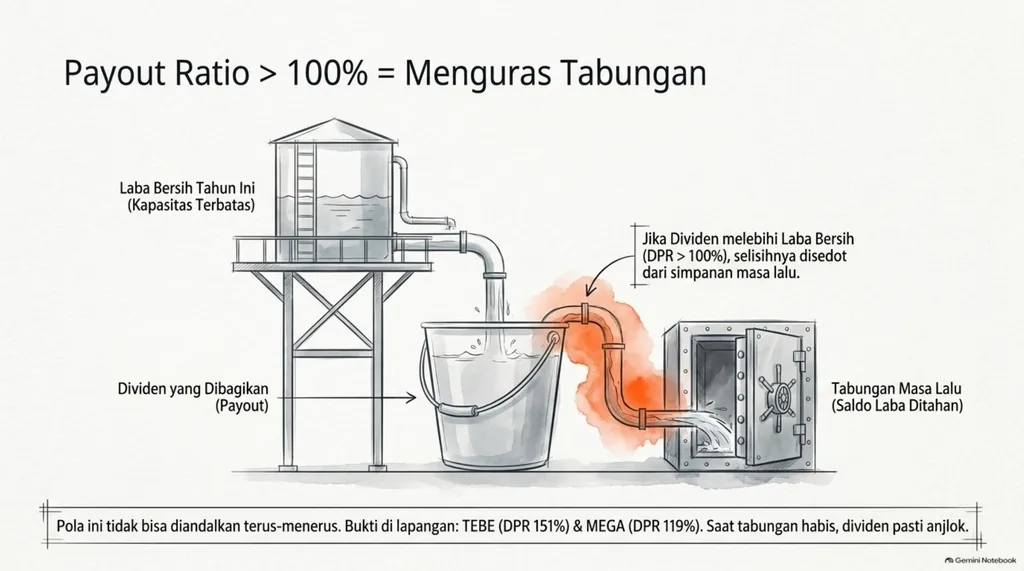
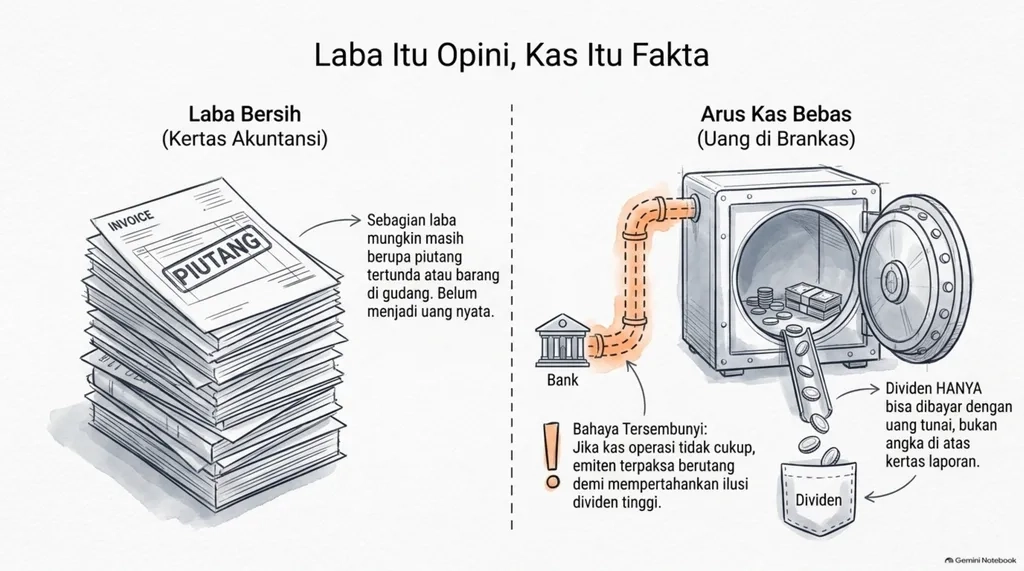
Dividend payout ratio (DPR) adalah total dividen dibagi laba bersih. DPR 50% berarti separuh laba dibagikan dan separuh ditahan untuk modal kerja, ekspansi, atau cadangan.
Kasus DMAS di atas memberi pelajaran konkret. Dengan DPR hampir 100%, dividen tahun depan praktis mengikuti laba tahun depan. Dalam paparan publik 7 September 2026, manajemen menyatakan DPR sejak IPO hampir mencapai atau melebihi 100%, dan membuka peluang membagikan dividen optimal lagi untuk tahun buku 2026. Laba bersih semester I/2026 tercatat Rp1,1 triliun, naik dari Rp433 miliar pada semester I/2025 (Bisnis.com). Kebijakan pembagiannya stabil, tapi labanya berayun lebar, sehingga nominal dividennya pun bisa berayun.
DPR di atas 100% muncul di beberapa emiten lain. Riset Mikirduit (April 2026) mencatat PT Dana Brata Luhur Tbk (TEBE) mengumumkan DPR 151% dengan dividen Rp156 per saham, dan PT Bank Mega Tbk (MEGA) 119% dengan Rp171 per saham. Angka itu melampaui proyeksi Mikirduit sendiri. Membagikan lebih dari laba satu tahun berarti sisanya diambil dari simpanan masa lalu. Simpanan itu terbatas, jadi pola semacam ini tidak bisa diandalkan terus-menerus.
Rekam jejak payout juga perlu dilihat. Mikirduit mencatat PT Chitose Internasional Tbk (CINT) memiliki DPR yang dalam beberapa tahun terakhir bergerak dari 25% sampai 118%. Dengan rentang selebar itu, memproyeksikan dividen berikutnya lebih mirip menebak daripada menghitung.
Payout tinggi juga tidak otomatis berarti dividen lebih besar. Perusahaan yang membagikan 90% dari laba yang anjlok bisa menghasilkan dividen lebih kecil daripada perusahaan yang membagikan 50% dari laba yang terus tumbuh. Karena itu DPR perlu dibaca bersama arah laba.
Uji Kemampuan Bayar: Laba, Kas, dan Neraca
Dividen dibayar dengan kas, sedangkan laba bersih adalah angka akuntansi. Perusahaan bisa mencatat laba dari penjualan yang belum tertagih, lalu kesulitan menyediakan uang tunai saat RUPS memutuskan dividen. Bagian ini yang paling sering terlewat investor ritel.
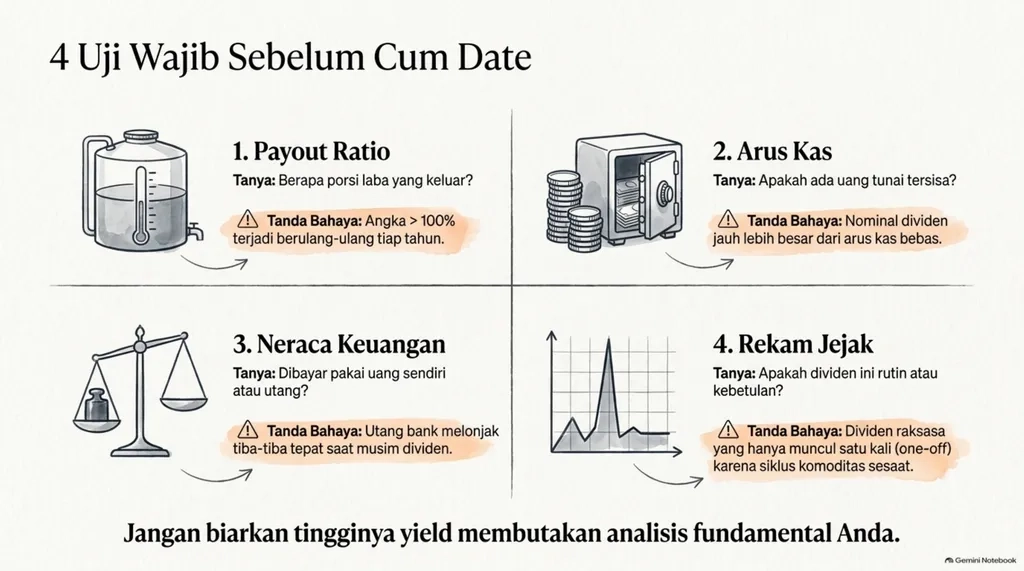
Tabel di bawah merangkum pemeriksaan yang bisa dilakukan dari laporan keuangan di idx.co.id atau situs emiten.
| Uji | Pertanyaan | Dilihat di | Tanda yang perlu dicurigai |
|---|---|---|---|
| Payout ratio | Berapa persen laba yang dibagikan? | Laba bersih dan pengumuman RUPS | DPR di atas 100% berulang |
| Arus kas | Apakah kas operasi setelah belanja modal cukup menutup dividen? | Laporan arus kas | Dividen lebih besar daripada kas bebas |
| Neraca | Apakah dividen dibayar dengan kas atau utang? | Posisi kas dan pinjaman | Utang naik sementara dividen tetap dibayar |
| Rekam jejak | Rutin, atau interim dan khusus? | Pengumuman dividen lima tahun terakhir | Dividen besar yang muncul sekali |
Nafan juga menekankan pembedaan yang terakhir: dividen interim atau khusus berbeda dari dividen rutin, dan investor perlu memeriksa rekam jejaknya (Kontan, 23 September 2026).
Siklus bisnis ikut menentukan. Dalam ulasan yang sama, Kontan mencatat PT Hexindo Adiperkasa Tbk (HEXA) menawarkan yield tinggi tetapi labanya masih tertekan dan payout-nya relatif tinggi, sehingga keberlanjutan dividennya bergantung pada pemulihan siklus alat berat. Untuk emiten batu bara, Kontan menulis bahwa yield tinggi bergantung pada kinerja operasional dan harga batu bara. Pada kuartal I-2026, PT Baramulti Suksessarana Tbk (BSSR) membagikan dividen US$20 juta, turun dari US$25 juta pada kuartal I-2025 (Kontan, 4 Mei 2026). Di ulasan lain Kontan menyebut BSSR memiliki yield tinggi. Dua fakta itu bisa benar bersamaan, dan itulah alasan yield tidak boleh dibaca sendirian.
Dua Pembacaan atas Dividen Besar
Pembacaan yang lebih optimistis datang dari Bahana Sekuritas. Head Investment Specialist Chisty Maryani menyatakan kepada Kontan pada 4 Mei 2026 bahwa banyak emiten menaikkan DPR di awal 2026, didukung siklus laba korporasi, posisi strategis emiten, dan sentimen global. Riset Kontan mencatat 16 emiten membagikan dividen pada periode itu, naik dari 14 emiten pada kuartal I-2025. Kenaikan dividen pada sejumlah emiten ditopang pertumbuhan laba bersih dan efisiensi operasional. Managing Director Research Samuel Sekuritas Indonesia, Harry Su, menilai yield di atas rata-rata pasar sekitar 3% sampai 5% sebagai indikator awal yang menarik, dan mencatat sektor batu bara secara historis memiliki DPR sangat tinggi (Kontan, 27 Mei 2026).
Pembacaan yang lebih hati-hati datang dari Nafan dan Budi Frensidy di atas: yield tinggi dari harga yang jatuh bisa menjadi tanda risiko, dan mengejar yield saat prospek bisnis menurun adalah jalan menuju dividend trap. Chisty sendiri, dalam artikel yang sama, menyarankan pendekatan selektif dan tidak terpaku pada yield semata.
Yang bisa membuat pembacaan optimistis salah:
- Laba yang menopang dividen ternyata siklikal, lalu turun di tahun berikutnya.
- DPR tinggi dibayar dari saldo laba ditahan atau utang, bukan dari kas operasi.
- Harga turun melebihi nilai dividen setelah ex-date.
Yang bisa membuat pembacaan hati-hati salah:
- Sebagian emiten punya kebutuhan investasi kecil, sehingga DPR tinggi memang sanggup dipertahankan. Itu perlu dicek pada laporan arus kas masing-masing, tidak bisa diasumsikan.
- Penurunan harga bisa sudah mencerminkan kabar buruk yang memang wajar, sehingga yield yang tinggi tidak otomatis menyesatkan.
Daftar Cek Sebelum Cum Date, dan yang Belum Bisa Dijawab
Ringkasnya: yield menjawab "berapa dividen terhadap harga hari ini", payout ratio menjawab "berapa laba yang keluar", dan arus kas menjawab "apakah uangnya ada". Dividen yang terlihat besar baru layak dipercaya bila ketiganya konsisten selama beberapa tahun, bukan hanya satu tahun.
Ada batas dalam tulisan ini. Angka DPR dan dividen di atas bersumber dari pemberitaan media (Bisnis.com, Kontan) dan riset Mikirduit, bukan dari pembacaan langsung laporan keuangan tiap emiten. Data arus kas bebas emiten-emiten tersebut belum saya verifikasi, jadi tulisan ini tidak menilai apakah dividen mereka aman. Tulisan ini menyediakan alat ukurnya, dan penilaian akhirnya tetap milik pembaca.
Yang perlu dipantau: pengumuman jadwal RUPS dan cum date di keterbukaan informasi IDX; laporan keuangan kuartal III 2026 yang diterbitkan emiten, khususnya laba bersih dan arus kas operasi; serta apakah DMAS mengumumkan dividen tahun buku 2026 dan berapa rasionya terhadap laba.
Referensi & Resources:
- Bisnis.com, "Sinyal Dividen Emiten Grup Sinar Mas Puradelta (DMAS) Tahun Ini", 8 September 2026: https://market.bisnis.com/read/20260908/192/2002208/sinyal-dividen-emiten-grup-sinar-mas-puradelta-dmas-tahun-ini
- Kontan, "Berburu Dividen Jelang Cum Date, Ini yang Perlu Dicermati", akhir September 2026: https://investasi.kontan.co.id/news/berburu-dividen-jelang-cum-date-ini-yang-perlu-dicermati
- Kontan, "Ramai Musim Pembagian Dividen di Awal Tahun 2026, Investor Disarankan Tetap Selektif", 4 Mei 2026: https://investasi.kontan.co.id/news/ramai-musim-pembagian-dividen-di-awal-tahun-2026-investor-disarankan-tetap-selektif
- Kontan, "Musim Dividen Belum Usai, Saham-Saham Ini Bisa Ditimbang", akhir Mei 2026: https://investasi.kontan.co.id/news/musim-dividen-belum-usai-saham-saham-ini-bisa-ditimbang
- Mikirduit, "Deretan Saham yang Berpotensi Bagikan Dividen Hingga Akhir April 2026": https://www.mikirduit.com/deretan-saham-yang-berpotensi-bagikan-dividen-hingga-akhir-april-2026-begini-bocoran-proyeksinya/
- Bursa Efek Indonesia, keterbukaan informasi dan laporan keuangan emiten: https://www.idx.co.id