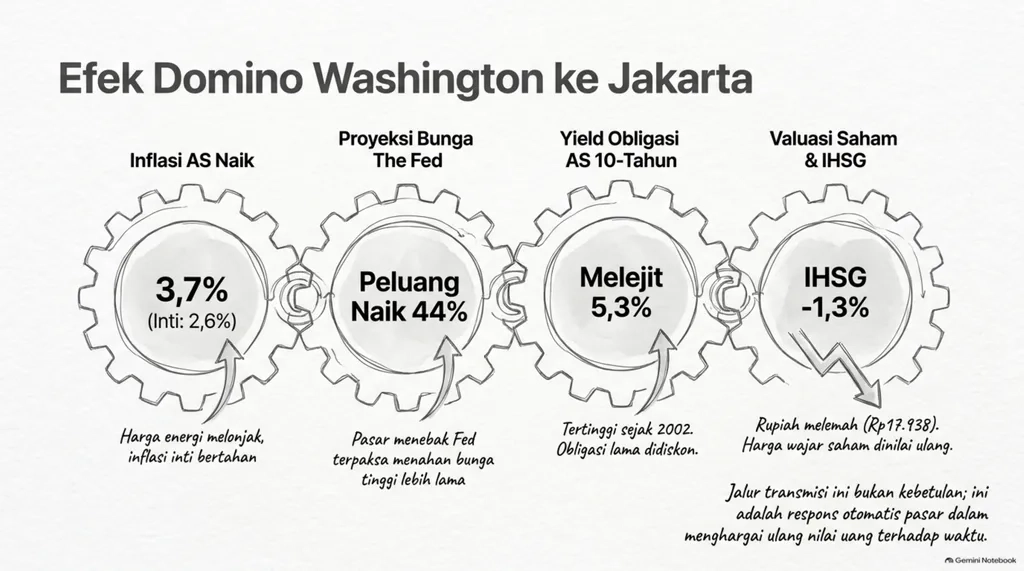
Rabu, 14 Oktober 2026, Biro Statistik Tenaga Kerja AS (BLS) melaporkan inflasi September sebesar 3,7% secara tahunan, di atas perkiraan ekonom sebesar 3,6%. Inflasi inti, yang membuang harga pangan dan energi, naik ke 2,6% dari 2,4% bulan sebelumnya (CNBC, 14 Oktober 2026). Di hari yang sama, yield obligasi pemerintah AS tenor 10 tahun naik sekitar 7 sampai 9 basis poin ke kisaran 5,3% (Axios dan qz.com, 14 Oktober 2026).
Keesokan harinya, Kamis 15 Oktober, IHSG ditutup turun 1,3% ke 5.864 dan rupiah melemah 0,2% ke Rp17.938 per dolar AS (Mediakampung, 15 Oktober 2026).
Bagaimana satu angka dari Washington ikut menentukan harga saham di Jakarta? Jalurnya berupa rantai: inflasi memengaruhi perkiraan bunga The Fed, bunga memengaruhi yield obligasi, dan yield menjadi pembanding bagi harga setiap saham. Setiap mata rantai punya data sendiri, dan setiap mata rantai bisa putus.
Angka Inflasi yang Dibaca Pasar sebagai Sinyal Bunga
Indeks harga konsumen (CPI) naik 0,6% secara bulanan pada September, lebih cepat dari 0,4% pada Agustus. Secara tahunan, inflasi bergerak dari 3,4% ke 3,7% (Axios, 14 Oktober 2026). Harga bensin menjadi pendorong utama menurut CNBC. Sonu Varghese, kepala strategi makro Carson Group, mengingatkan bahwa tekanan harga tidak berhenti di energi: ia menghitung inflasi inti September berjalan pada laju tahunan 3,7% jika dianualisasi.
Perbedaan angka utama dan angka inti penting karena bank sentral lebih menimbang tekanan harga yang menetap daripada lonjakan harga energi sesaat. Itu sebabnya pasar langsung membaca ulang peluang kenaikan bunga begitu data inti keluar di atas konsensus.
The Fed menaikkan target suku bunga 25 basis poin (bps) ke kisaran 3,75% sampai 4,00% pada 16 September 2026. Satu basis poin sama dengan 0,01%, jadi 25 bps berarti 0,25 poin persentase. Keputusan itu diambil dengan suara 12-0 dan menjadi kenaikan pertama sejak Juli 2023 (Admiral Markets). Setelah laporan CPI, peluang kenaikan lagi pada rapat akhir Oktober melompat ke 44% dari 22% sehari sebelumnya menurut CME FedWatch yang dikutip Axios. Yield obligasi AS tenor 2 tahun, yang paling peka terhadap ekspektasi kebijakan, naik 12 bps pada sesi itu.
Pasar belum seragam membacanya. Gubernur Fed Christopher Waller mengatakan kepada Bloomberg sehari sebelum rilis bahwa yield Treasury yang lebih tinggi sudah ikut menahan aktivitas ekonomi, sehingga urgensi kenaikan bunga lanjutan bisa berkurang (Axios). Menurut Mediakampung, konsensus soal keputusan Oktober memang terbelah.
Dari Bunga The Fed ke Yield: Cara Obligasi Menghargai Waktu
The Fed hanya menetapkan bunga pinjaman semalam. Yield obligasi 10 tahun ditentukan pasar setiap hari. Yield adalah imbal hasil tahunan yang diterima pembeli obligasi bila membelinya di harga hari ini dan menahannya sampai jatuh tempo. Harga dan yield bergerak berlawanan. Ketika inflasi membuat pembeli menuntut imbal hasil lebih tinggi, harga obligasi lama turun dan yield-nya naik.
Yield 10 tahun memuat perkiraan rata-rata bunga jangka pendek selama sepuluh tahun, kompensasi atas inflasi, dan tambahan imbalan untuk risiko menahan surat utang yang panjang. Karena itu ia bereaksi pada data inflasi, bukan hanya pada keputusan rapat The Fed.
Yield 10 tahun sempat menyentuh sekitar 5,34% pada 1 Oktober 2026, tertinggi sejak 2002 (Admiral Markets). qz.com menyebut puncak 5,365%; selisih kecil itu wajar karena sumber dan jam pencatatannya berbeda. Pada 6 Oktober, yield TIPS 10 tahun, yaitu obligasi AS yang pokoknya disesuaikan dengan inflasi, berada di 2,91% (Admiral Markets, mengutip data Fed H.15). Angka itu disebut imbal hasil riil: bunga di atas inflasi. Dengan risiko gagal bayar yang dianggap sangat kecil, pemerintah AS membayar investor hampir 2,9 poin persentase di atas inflasi. Setiap aset lain harus menawarkan lebih dari itu untuk menarik pembeli.
Tiga Jalur dari Yield ke Harga Saham
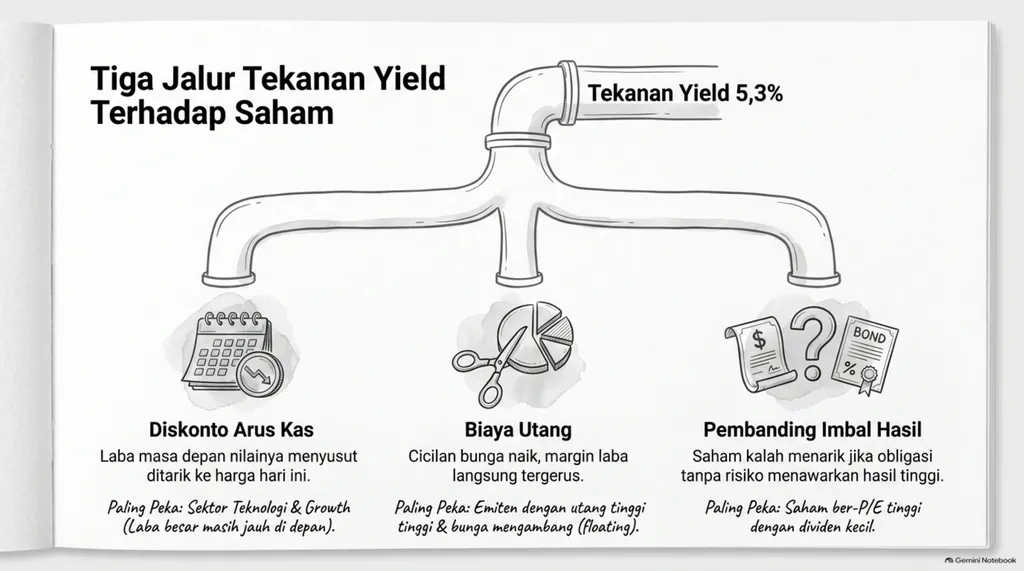
Yield obligasi memengaruhi saham lewat tiga jalur yang bisa bekerja bersamaan.
| Jalur | Cara kerjanya | Yang paling peka |
|---|---|---|
| Diskonto arus kas | Nilai saham adalah laba masa depan yang dikonversi ke harga hari ini. Tingkat diskonto naik, nilai hari ini turun | Perusahaan yang laba besarnya masih jauh di depan |
| Pembanding imbal hasil | Obligasi pemerintah menjadi alternatif. Saham harus menawarkan lebih untuk risiko yang lebih besar | Saham ber-P/E tinggi dengan dividen kecil |
| Biaya utang | Bunga lebih tinggi menaikkan cicilan dan menekan margin | Emiten berutang besar atau berbunga mengambang |
Jalur pertama paling mudah dipahami lewat analogi sehari-hari. Uang Rp100 juta yang baru diterima sepuluh tahun lagi bernilai lebih kecil hari ini ketika obligasi menawarkan bunga tinggi, sebab uang itu bisa ditanam di tempat lain. Semakin jauh laba datang, semakin besar potongannya.
Di BEI, Rikopedia Research mencatat sektor teknologi turun 2,76% dan konsumen non-primer turun 2,36% pada penutupan akhir September 2026, dan menafsirkannya sebagai tekanan biaya dana pada saham yang nilainya bergantung pada proyeksi laba (Rikopedia Research). Itu tafsiran satu sumber. Hubungan sebab-akibatnya tidak bisa dibuktikan dari satu hari perdagangan.
Mengukur Jaraknya: Earnings Yield Melawan Yield Obligasi
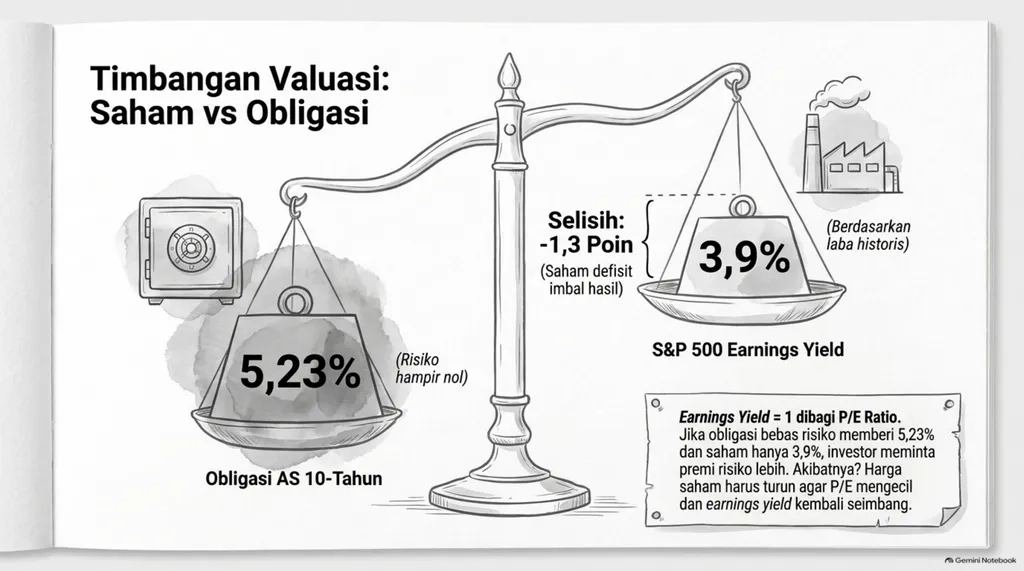
Cara paling sederhana membandingkan saham dengan obligasi adalah membalik rasio harga terhadap laba (P/E). P/E menunjukkan berapa rupiah yang dibayar investor untuk setiap rupiah laba tahunan. Earnings yield adalah kebalikannya, yaitu 1 dibagi P/E, sehingga bisa dibandingkan langsung dengan yield obligasi.
| Ukuran | P/E | Earnings yield | Yield obligasi 10 tahun | Selisih |
|---|---|---|---|---|
| S&P 500, laba 12 bulan terakhir (FactSet, akhir September 2026) | 25,8x | sekitar 3,9% | 5,23% | sekitar -1,3 poin |
| S&P 500, laba 12 bulan ke depan (StreetStats, 13 Oktober 2026) | 19,22x | sekitar 5,2% | sekitar 5,24% | sekitar 0 |
| IHSG (Rikopedia, 9 Oktober 2026) | 13,51x | sekitar 7,4% | 7,24% (SBN) | sekitar +0,2 poin |
Tanggal data berbeda antarbaris. Kolom earnings yield dan selisih adalah hitungan penulis dari angka sumber (Motley Fool, 28 September 2026; StreetStats; Rikopedia Research, 13 Oktober 2026). Sumber IHSG tidak menyebut apakah P/E 13,51x memakai laba historis atau perkiraan, dan data itu perlu dicek ke IDX sebelum dipakai.
Dengan laba 12 bulan terakhir, saham AS memberi imbal laba lebih kecil daripada obligasi. Dengan laba perkiraan, selisihnya mendekati nol. Tokenpost (11 Oktober 2026) mencatat bahwa hasilnya berubah menurut pilihan laba yang dipakai, apakah historis atau perkiraan, laporan atau yang disesuaikan, dan menurut acuan yield obligasinya. Selisih ini lazim disebut equity risk premium, yaitu tambahan imbal hasil yang diminta investor karena memilih saham ketimbang obligasi pemerintah.
Jalur Tambahan di Indonesia: Selisih Yield dan Rupiah
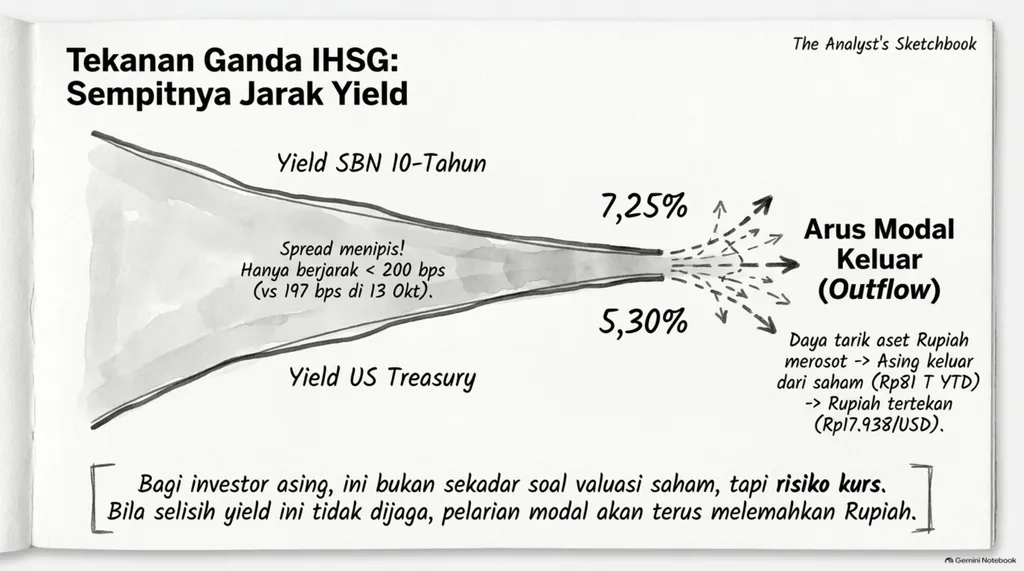
Untuk saham Indonesia, ada penghubung ketiga selain bunga dan yield, yaitu rupiah. Yield SBN 10 tahun berada di 7,25% pada 15 Oktober 2026 (Mediakampung). Selisihnya dengan yield obligasi AS menyempit ke sekitar 197 bps pada 13 Oktober (Rikopedia Research), dari 192 bps pada 25 September menurut Bareksa. Selisih yang tipis mengurangi daya tarik aset rupiah bagi investor asing, sehingga yield SBN ikut naik untuk menjaga minat. Rupiah sendiri tertekan di kisaran Rp17.900 per dolar AS pada 9 Oktober, menurut Kiwoom Sekuritas yang dikutip Kompas.
Bank Indonesia menahan BI-Rate di 5,75% pada rapat 22-23 September 2026. Sebelumnya BI menaikkannya total 100 bps pada Mei-Juni untuk menopang rupiah (Periskop, 13 Oktober 2026). Rikopedia Research melaporkan arus keluar dana asing dari saham mencapai Rp81,04 triliun sepanjang tahun berjalan, dengan IHSG di 6.071,14 yang sudah turun 29,79% sejak awal tahun (laporan awal Oktober 2026). Angka itu berasal dari satu agregator dan belum saya cocokkan dengan data resmi IDX.
Dana asing di obligasi bergerak berbeda dari saham. Bareksa mencatat arus masuk asing ke SBN sebesar Rp2,4 triliun sepanjang September 2026 (24 September 2026), pada saat ekuitas mengalami arus keluar. Investor global rupanya tidak memperlakukan Indonesia sebagai satu keputusan tunggal.
Risiko Dua Arah: Di Mana Rantai Ini Bisa Putus
Tesisnya begini: yield tinggi menekan valuasi lewat tiga jalur, dan di Indonesia rupiah menambah jalur keempat. Ada beberapa hal yang bisa membuat pembacaan ini salah.
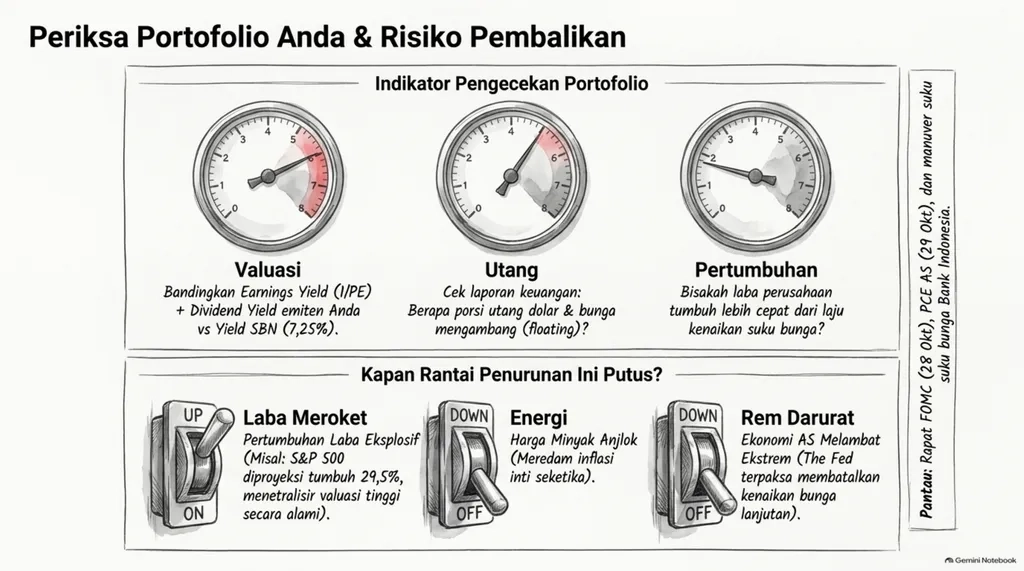
- Laba bisa mengimbangi yield. Menurut data FactSet yang dikutip Parameter (6 Oktober 2026), pertumbuhan laba S&P 500 untuk 2026 diproyeksikan sekitar 29,5%, dan P/E perkiraan turun dari sekitar 22 di awal tahun ke sekitar 19. Indeks tetap naik sekitar 12% sejak awal tahun, menurut KuCoin. Pengali valuasi menyusut karena laba tumbuh lebih cepat daripada harga.
- Yield tinggi bisa meredam ekonominya sendiri. Itulah argumen Waller, dan bila benar, kenaikan bunga berikutnya tidak diperlukan.
- Penyebab inflasi bisa berbalik. Minyak melonjak ke US$103 per barel pada 13 Oktober (Rikopedia Research). Jika harga energi turun, inflasi headline ikut turun, dan tekanan pada yield mereda.
- Analisis sejarah tidak seragam. Tokenpost mengutip studi data bulanan sejak 1950: periode dengan premi negatif dan earnings yield di atas 5% rata-rata menghasilkan return riil 10 tahun sebesar 10,3% per tahun, sedangkan earnings yield di bawah 5% rata-rata 3,7%. Periode yang saling tumpang tindih itu bukan ramalan.
Risiko ke arah sebaliknya juga nyata. Menurut ringkasan Stephens Inc. atas proyeksi Fed September 2026, 16 anggota memperkirakan setidaknya satu kenaikan 25 bps lagi sebelum akhir tahun (Stephens). Jika inflasi menetap, yield bisa naik lagi, dan perhitungan di tabel earnings yield bergeser.
Untuk Indonesia, pembacaan tadi punya pesaing. Mediakampung menilai pelemahan IHSG pada 15 Oktober tidak banyak berkaitan dengan faktor eksternal, karena investor asing justru mencatat beli bersih Rp566 miliar hari itu. Rikopedia Research, sebaliknya, menunjuk selisih yield SBN-Treasury sebagai tekanan utama. Dua tafsiran itu belum bisa dibedakan dengan data satu hari.
Kesalahan membaca yang sering muncul:
- Menganggap semua saham sama peka terhadap yield, padahal jalur diskonto dan jalur biaya utang menimpa emiten yang berbeda.
- Membandingkan P/E laba historis di satu pasar dengan P/E laba perkiraan di pasar lain.
- Memakai selisih earnings yield dan yield sebagai penentu waktu. Yahoo Finance sudah melaporkan selisih negatif sekitar 1,1 poin ketika yield 10 tahun masih sekitar 4,5%, dalam artikel yang terbit sekitar lima bulan lalu, dan indeks masih naik sesudahnya (Yahoo Finance).
- Mengabaikan rupiah saat membaca saham Indonesia.
Memakai Rantai Ini untuk Membaca Portofolio Sendiri
Inflasi mengubah perkiraan bunga, bunga mengubah yield, dan yield mengubah harga yang pantas dibayar untuk laba. Kekuatan tiap mata rantai berbeda menurut jenis saham, pasar, dan jangka waktunya. Rantai ini membantu menjelaskan pergerakan, bukan memprediksi arahnya.
Ada satu hal yang belum bisa dinilai dengan data yang tersedia: apakah lonjakan harga energi akan bertahan. Selama itu belum jelas, kedua arah risiko di atas tetap terbuka.
Tiga hal bisa diperiksa sendiri oleh pembaca. Pertama, P/E dan dividend yield emiten yang dipegang, dibandingkan dengan yield SBN 10 tahun. Kedua, porsi utang berbunga mengambang dan utang berdenominasi dolar di laporan keuangan emiten. Ketiga, apakah laba emiten tumbuh cukup cepat untuk mengimbangi kenaikan yield. Data harga dan laporan keuangan ada di idx.co.id, sedangkan BI-Rate dan kurs di bi.go.id.
Yang perlu dipantau:
- Rapat Dewan Gubernur BI, 20-21 Oktober 2026: apakah BI-Rate 5,75% bertahan atau nada kebijakan mengetat karena rupiah (Periskop).
- Keputusan FOMC, 28 Oktober 2026, dengan peluang kenaikan yang dihitung CME FedWatch sebesar 44% setelah rilis CPI.
- PCE September dan estimasi awal PDB AS kuartal III, 29 Oktober 2026, dan CPI Oktober pada 10 November 2026 (Admiral Markets).
- Selisih yield SBN 10 tahun dengan Treasury 10 tahun, yang saat ini sekitar 200 bps: penyempitan lebih lanjut menambah tekanan pada rupiah.
Referensi & Resources:
- CNBC, "Consumer prices rose 3.7% annually in September as gas prices skyrocket", 14 Oktober 2026: https://www.cnbc.com/2026/10/14/cpi-inflation-report-september-2026.html
- Axios, laporan CPI September 2026 dan reaksi pasar, 14 Oktober 2026: https://www.axios.com/2026/10/14/cpi-september-inflation-trump
- qz.com, reaksi yield Treasury terhadap CPI September, 14 Oktober 2026: https://qz.com/september-cpi-inflation-treasury-yields-101426
- Admiral Markets, keputusan The Fed 16 September 2026: https://admiralmarkets.com/analytics/traders-blog/fed-raised-interest-rates
- Admiral Markets, pratinjau CPI September 2026 (yield 10 tahun, TIPS, kalender data): https://admiralmarkets.com/analytics/traders-blog/us-cpi-preview-september-2026-forecasts-and-the-core-cpi-outlook
- Stephens Inc., ringkasan keputusan dan proyeksi Fed 16 September 2026: https://www.stephens.com/uploads/shared/documents/PCG-Docs/FOMC-Updates/Fed-Update-9-16-26.pdf
- The Motley Fool, "The 10-Year Treasury Pays 5.2%...", 28 September 2026: https://www.fool.com/investing/2026/09/28/the-10-year-treasury-pays-5-2-the-s-and-p-500-only-needs-4-earnings-growth-to-keep-up/
- StreetStats, valuasi S&P 500 per 13 Oktober 2026: https://streetstats.finance/valuation/market
- Parameter, P/E perkiraan S&P 500 dan pertumbuhan laba (data FactSet), 6 Oktober 2026: https://parameter.io/sp-500-forward-p-e-ratio-falls-below-five-year-average-despite-record-highs/
- Tokenpost, S&P 500 earnings yield dan yield Treasury 10 tahun, 11 Oktober 2026: https://www.tokenpost.com/news/investing/29847
- KuCoin News, pertumbuhan laba S&P 500 dan yield 5%: https://www.kucoin.com/news/flash/s-p-500-earnings-growth-hits-30-in-2026-amid-5-treasury-yields
- Yahoo Finance, "The S&P 500's earnings boom is facing a bond market warning": https://finance.yahoo.com/markets/article/the-sp-500s-earnings-boom-is-facing-a-bond-market-warning-chart-of-the-day-100000591.html
- Kompas.com, "Yield SBN 10 Tahun Melonjak, Rupiah Tertekan...", 10 Oktober 2026: https://money.kompas.com/read/2026/10/10/092000726/yield-sbn-10-tahun-melonjak-rupiah-tertekan-di-kisaran-rp-17.900-per-dollar-as
- Bareksa Insight, SBN, IHSG, dan SBR015, 28 September 2026: https://www.bareksa.com/berita/bareksa-insight/2026-09-28/bareksa-insight-pasar-bergejolak-penawaran-sbr015-kupon-hingga-685-dibuka-hari-ini
- Periskop, "IHSG Masih Cari Titik Dasar, Risk Premium Masih Menekan", 13 Oktober 2026: https://periskop.id/pasar-modal/20261013/ihsg-masih-cari-titik-dasar-risk-premium-masih-menekan
- Rikopedia Research, IHSG, arus asing, dan spread yield, Oktober 2026: https://www.rikopedia.com/2026/10/ihsg-sentuh-6071-asing-keluar-rp81-t.html
- Rikopedia Research, valuasi IHSG dan yield obligasi, 13 Oktober 2026: https://www.rikopedia.com/2026/10/ihsg-naik-ke-6093-kenapa-asing-lepas.html
- Mediakampung, inflasi AS dan IHSG 15 Oktober 2026: https://mediakampung.com/ekonomi/meka-20261015153627/inflasi-as-melebihi-ekspektasi-peluang-kenaikan-suku-bunga-the-fed-meningkat/
- Bureau of Labor Statistics (data CPI resmi): https://www.bls.gov/cpi/
- Bursa Efek Indonesia (harga, P/E, laporan keuangan emiten): https://www.idx.co.id
- Bank Indonesia (BI-Rate, kurs): https://www.bi.go.id