Harga jual rata-rata batu bara PT Bukit Asam Tbk (PTBA) naik sekitar 10% secara tahunan pada semester I 2026, menurut ulasan Mikirduit atas laporan keuangan kuartal II. Laba perusahaan yang sama dilaporkan melonjak 218,10% dibandingkan semester I 2025, seperti dimuat dalam rangkuman IMA per 4 September 2026. Dua angka itu sama-sama benar, dan jarak di antara keduanya adalah pokok bahasan tulisan ini.
Di sisi lain, rupiah melemah 0,55% ke Rp17.916 per dolar AS pada 24 September 2026, hampir kembali ke Rp18.000, menurut Kontan edisi 25 September 2026. Pelemahan yang sama bisa menjadi kabar baik bagi emiten berpendapatan dolar dan kabar buruk bagi emiten berutang dolar. Berikut cara membaca kedua arah itu lewat laporan keuangan, dengan tiga pertanyaan yang bisa Anda periksa sendiri.
Mengapa laba bisa bergerak jauh lebih besar daripada harga
Sensitivitas berarti seberapa besar laba berubah ketika satu variabel bergerak dan variabel lain dianggap tetap. Variabelnya biasanya harga komoditas, kurs, atau suku bunga. Jawabannya bergantung pada struktur biaya.
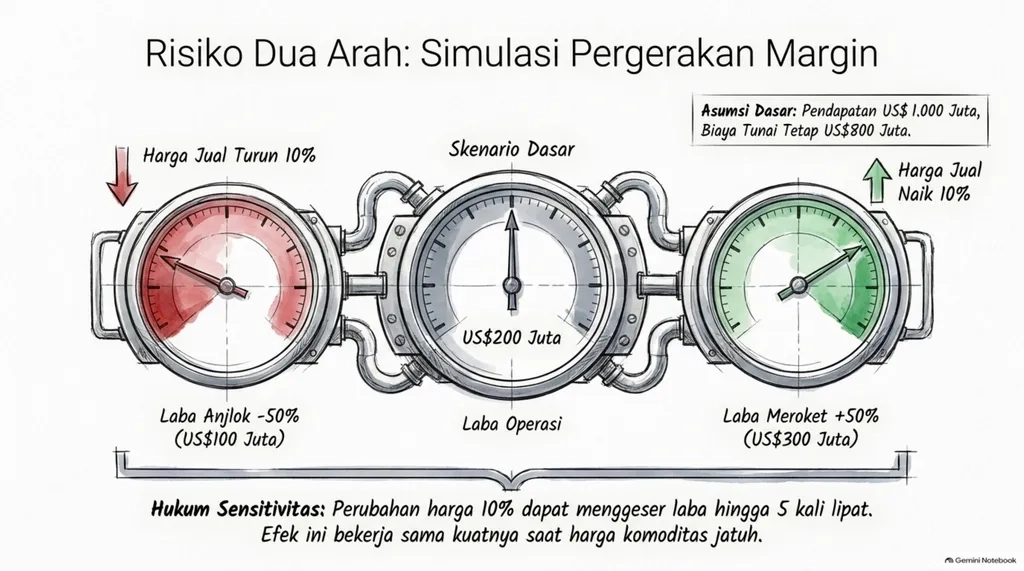
Perusahaan tambang punya banyak biaya yang relatif tidak ikut naik saat harga jual naik. Kalau pendapatan naik 10% sementara biaya nyaris datar, kenaikan itu jatuh hampir seluruhnya ke laba. Ekonom menyebut efek ini operating leverage, yaitu pengungkit dari biaya tetap. Efeknya berlaku dua arah: harga turun 10%, laba bisa turun jauh lebih dalam.
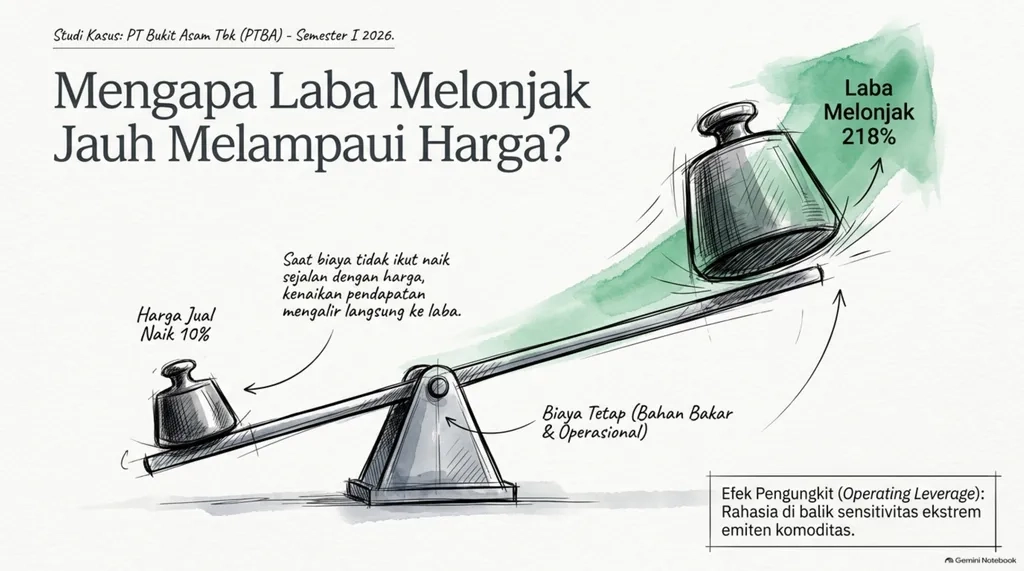
Kasus PTBA memperlihatkan bahwa harga bukan satu-satunya penjelas. Mikirduit mencatat penurunan volume penjualan tertutup oleh kenaikan harga jual, dan kenaikan laba yang jauh melampaui pendapatan terutama berasal dari penekanan biaya. Jadi angka 218,10% tidak bisa dibaca sebagai "harga naik 10% berarti laba naik 218%".
Arah sebaliknya terjadi setahun sebelumnya. Bisnis.com pada 8 Maret 2026 melaporkan harga batu bara ICE Newcastle turun 14,17% sepanjang 2025 dan berakhir di US$107,5 per ton. Pendapatan dan laba bersih PT Adaro Andalan Indonesia Tbk (AADI) dan PT Indo Tambangraya Megah Tbk (ITMG) ikut turun secara tahunan, sementara pendapatan PTBA justru naik. Satu komoditas, satu tahun, tiga emiten, tiga hasil berbeda. Itulah alasan sensitivitas harus dibaca per emiten.
Tiga pertanyaan untuk membaca sensitivitas terhadap komoditas
Laporan keuangan tidak selalu menyediakan tabel sensitivitas harga komoditas. Anda bisa menyusunnya sendiri dari tiga pertanyaan berikut.
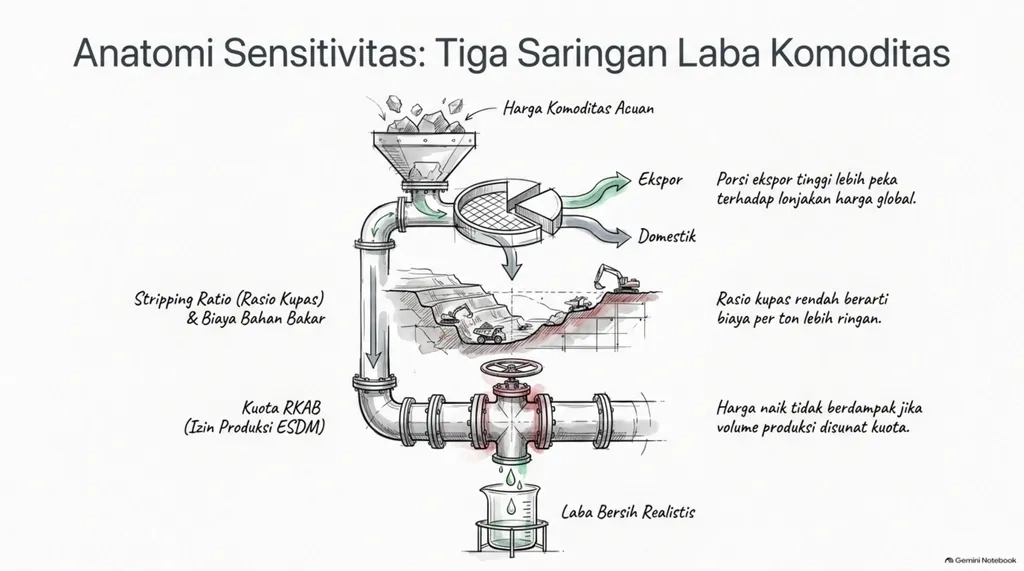
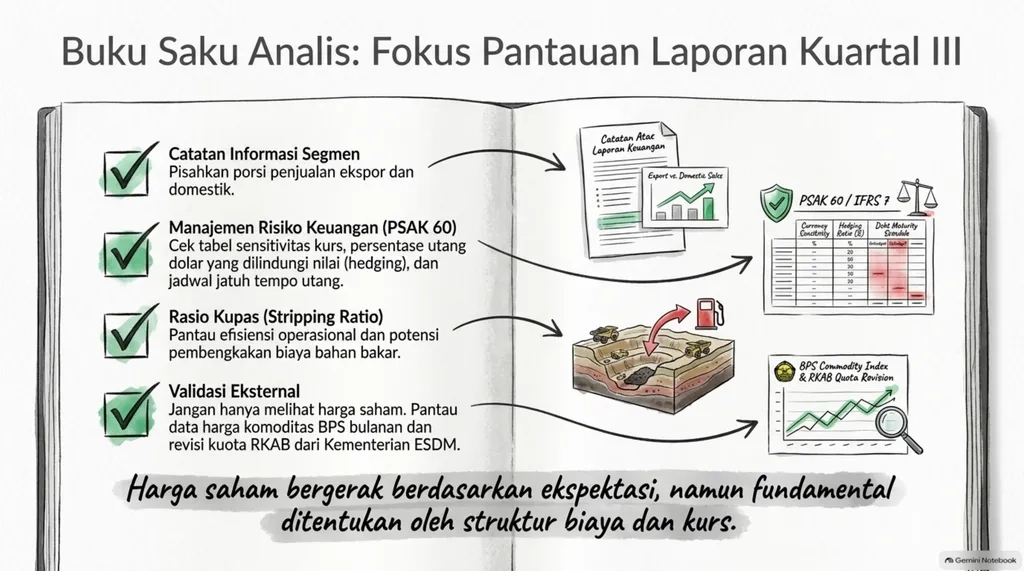
- Dari mana pendapatannya, dalam mata uang apa, dan memakai patokan harga apa? Analis Samuel Sekuritas Dessy Lapagu, dalam Bisnis.com edisi 6 Juli 2021, menyebut penguatan harga batu bara paling terasa pada emiten dengan porsi ekspor besar. Porsi ekspor dan penjualan domestik bisa dicari di catatan informasi segmen.
- Seberapa tetap biayanya? Dessy juga menunjuk stripping ratio, yaitu perbandingan volume tanah dan batuan penutup yang harus dikupas untuk setiap ton batu bara. Rasio rendah berarti biaya per ton lebih ringan. Mikirduit mencatat bahan bakar sebagai biaya yang bisa kembali menekan PTBA bila harganya naik.
- Berapa volume yang boleh dijual? Produksi tambang dibatasi izin kuota tahunan, Rencana Kerja dan Anggaran Biaya (RKAB). Bisnis.com mencatat Kementerian ESDM berencana memangkas RKAB batu bara pada 2026. Harga naik tidak menolong banyak bila kuota menyusut.
Satu lagi yang layak dicari: standar akuntansi PSAK 60, adopsi dari IFRS 7, meminta entitas mengungkapkan analisis sensitivitas untuk setiap jenis risiko pasar. Di catatan atas laporan keuangan, bagian manajemen risiko keuangan biasanya memuat tabel kurs dan suku bunga. Tabel harga komoditas lebih jarang tersedia, jadi tiga pertanyaan di atas menjadi alat cadangannya.
Kurs: tiga lapis yang sering tertukar
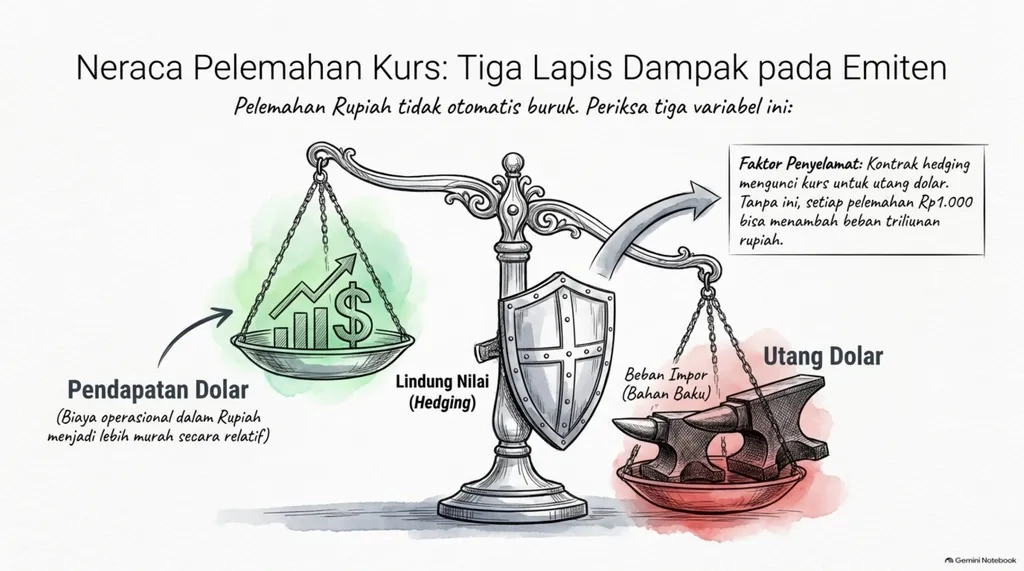
Pelemahan rupiah tidak otomatis baik atau buruk. Ada tiga lapis yang perlu dipisahkan: pendapatan, biaya, dan utang.
Emiten dengan pendapatan dolar dan biaya rupiah menerima keuntungan saat rupiah melemah. Emiten dengan biaya bahan baku impor menanggung kenaikan beban. Lalu ada utang. Menurut Edwin Sebayang, Direktur Purwanto Asset Management, dalam Kontan, setiap pelemahan Rp1.000 per dolar AS (misalnya dari Rp17.000 ke Rp18.000) menambah sekitar Rp1 triliun nilai rupiah utang untuk setiap US$1 miliar utang yang tidak terlindung nilai. Hitungannya sederhana: US$1 miliar dikali Rp1.000.
Syaratnya, nilai itu harus dikurangi pendapatan, aset, dan biaya dalam dolar serta instrumen lindung nilai (hedging, yaitu kontrak untuk mengunci kurs). Ekky Topan, Investment Analyst Infovesta Utama, mengingatkan dalam Kontan bahwa utang dolar tidak selalu negatif selama perusahaan punya pendapatan dolar yang cukup.
Lindung nilai pun sering parsial. Bisnis.com pada 9 April 2020 mengutip Moody's bahwa lima dari enam pengembang properti yang dinilainya sudah melindungi nilai utang dolar, tetapi cakupannya sekitar 57% dari utang dolar per 31 Maret 2020, dan sebagian besar beban bunga dolar tidak terlindungi. Data itu lama dan khusus properti. Fungsinya hanya sebagai pengingat untuk membaca persentase cakupan di catatan laporan keuangan.
Ada satu jebakan lain pada emiten yang melapor dalam dolar. IMA mencatat konversi laba semester I 2026 ke rupiah memakai kurs 30 Juni 2026 sebesar Rp17.899 per dolar AS. Perbandingan laba rupiah antarperiode jadi ikut dipengaruhi kurs konversi, bukan hanya kinerja usaha.
Latihan hitung dengan angka bulat
Tabel berikut memakai perusahaan rekaan dan bukan data emiten mana pun. Asumsinya: pendapatan US$1.000 juta, biaya tunai US$800 juta yang tidak berubah, utang dolar tidak terlindung US$500 juta.
| Skenario harga jual | Pendapatan (US$ juta) | Laba operasi (US$ juta) | Perubahan laba |
|---|---|---|---|
| Turun 10% | 900 | 100 | -50% |
| Dasar | 1.000 | 200 | 0% |
| Naik 10% | 1.100 | 300 | +50% |
Perubahan harga sebesar 10% menggeser laba 50%, atau lima kali lipat. Angka ini melebih-lebihkan kenyataan karena royalti dan bahan bakar umumnya ikut bergerak bersama harga. Fungsinya menunjukkan arah mekanismenya.
Untuk kurs, bila rupiah bergerak dari Rp17.000 ke Rp18.000, utang US$500 juta itu bertambah Rp500 miliar dalam rupiah. Selisih tersebut tercatat sebagai rugi kurs di laporan laba rugi. Kas baru keluar nyata saat utang dibayar atau dijadwal ulang.
Risiko dua arah dan pandangan yang berbeda
Tesisnya: emiten berpendapatan dolar dengan biaya rupiah relatif terlindungi saat rupiah melemah, dan emiten batu bara menikmati harga yang lebih tinggi. Bisnis.com 21 Januari 2026 mencatat saham komoditas dan emiten berstruktur pendapatan dolar dipandang defensif ketika rupiah melemah, sementara emiten berimpor tinggi atau berutang dolar besar paling rentan. Dampak ke perbankan dinilai relatif netral secara fundamental.
Yang bisa membuat pembacaan ini salah:
- Harga bisa berbalik. Newcastle turun 14,17% sepanjang 2025 menurut Bisnis.com, padahal BPS mencatat harga batu bara kualitas tinggi naik 27,06% secara tahunan pada Juni 2026 (dikutip KabarBursa, 3 Agustus 2026). Sensitivitas berlaku ke dua arah.
- Kenaikan harga belum tentu sampai ke laba. Reza Priyambada dari CSA Research Institute menilai, dalam Bisnis.com 6 Juli 2021, bahwa kenaikan Harga Batu Bara Acuan belum tentu menguntungkan kinerja keuangan, dan dampaknya lebih terlihat pada harga saham. Pendapat Dessy Lapagu berlawanan arah: ia menilai kenaikan harga langsung memengaruhi fundamental. Keduanya berbasis bacaan analis dan belum tentu cocok untuk setiap emiten.
- Harga saham tidak selalu mengikuti laba. Sebuah kajian jurnal akademik yang dimuat di jar.fe.ung.ac.id mencatat pada 2020 Harga Batu Bara Acuan turun, tetapi harga saham beberapa emiten batu bara malah naik. Pasar bereaksi pada ekspektasi.
- Ruang kenaikan bisa menyempit. Ulasan IMA atas laporan semester I 2026 menyebut investor diperkirakan lebih selektif karena ruang kenaikan harga batu bara terbatas dan tekanan biaya masih ada.
Tabel sensitivitas juga punya batas. Ia adalah foto pada tanggal laporan. Posisi lindung nilai, jadwal jatuh tempo utang, dan kontrak penjualan bisa berubah beberapa bulan sesudahnya.
Batas pembacaan dan hal yang perlu dipantau
Ringkasnya, sensitivitas ditentukan oleh tiga hal: dari mana pendapatan datang, seberapa tetap biayanya, dan berapa besar utang dolar yang belum dilindungi. Contoh PTBA, AADI, dan ITMG di atas hanya memakai angka yang dilaporkan media, belum memeriksa laporan keuangan masing-masing secara penuh. Belum ada data publik yang memadai di tulisan ini untuk menilai sensitivitas tiap emiten secara terperinci.
Yang perlu dipantau:
- Laporan keuangan kuartal III 2026 saat terbit: catat harga jual rata-rata, rasio kupas, dan tabel sensitivitas kurs di catatan manajemen risiko.
- Bandingkan utang dolar dengan pendapatan dolar, lalu cek persentase yang dilindungi nilai dan jadwal jatuh temponya.
- Data harga batu bara BPS bulanan, kurs rupiah di Bank Indonesia, dan setiap revisi RKAB dari Kementerian ESDM.
Referensi & Resources:
- Mikirduit, ulasan laporan keuangan kuartal II 2026 PTBA hingga BSSR: https://www.mikirduit.com/saham-ptba-hingga-bssr-rilis-lapkeu-kuartal-ii-2026-begini-gambaran-prospek-saham-batu-bara-di-akhir-2026/
- IMA, 10 Emiten Batu Bara dengan Laba Paling Jumbo Semester I/2026: https://ima-api.org/10-emiten-batu-bara-dengan-laba-paling-jumbo-semester-i-2026-aadi-byan-teratas/
- IMA Daily News Update, 4 September 2026: https://ima-api.org/wp-content/uploads/2026/09/IMA-Daily-News-Update-Friday-September-04-2026.pdf
- Bisnis.com, 8 Maret 2026, Rapor Emiten Batu Bara AADI vs ITMG Cs: https://market.bisnis.com/read/20260308/189/1958612/rapor-emiten-batu-bara-aadi-vs-itmg-cs-siapa-paling-moncer
- KabarBursa, 3 Agustus 2026, Harga Batu Bara Naik, Ekspor RI Berpeluang Melesat (mengutip BPS): https://www.kabarbursa.com/infografis/infografis-harga-batu-bara-naik-ekspor-ri-berpeluang-melesat
- Kontan, 25 September 2026, Rupiah Ambruk, Emiten dengan Beban Dolar Terpuruk: https://insight.kontan.co.id/news/rupiah-ambruk-emiten-dengan-beban-dolar-terpuruk
- Kontan, Rupiah Lesu, Ini Dampaknya ke Emiten yang Punya Utang Dolar AS: https://investasi.kontan.co.id/news/rupiah-lesu-ini-dampaknya-ke-emiten-yang-punya-utang-dolar-as
- Bisnis.com, 21 Januari 2026, Deretan Sektor Saham yang Untung dan Buntung Saat Rupiah Melemah: https://market.bisnis.com/read/20260121/7/1945764/deretan-sektor-saham-yang-untung-dan-buntung-saat-rupiah-melemah-dekati-rp17000
- Bisnis.com, 9 April 2020, Moody's Jelaskan Dampak Depresiasi Rupiah terhadap Sektor Properti: https://market.bisnis.com/read/20200409/192/1225092/moodys-jelaskan-dampak-bahaya-depresiasi-rupiah-terhadap-sektor-properti
- Bisnis.com, 6 Juli 2021, Harga Batu Bara Acuan Melonjak: https://market.bisnis.com/read/20210706/189/1414390/harga-batu-bara-acuan-melonjak-saham-mana-yang-layak-koleksi
- Kajian jurnal akademik (jar.fe.ung.ac.id) tentang harga batu bara dan harga saham: https://jar.fe.ung.ac.id/index.php/jar/article/download/187/130/
- Ringkasan PSAK 60 (adopsi IFRS 7) dan analisis sensitivitas risiko pasar: https://slidetodoc.com/akuntansi-penyajian-instrumen-keuangan-psak-60-agenda-instrumen/
- Indonesia Banking School, abstrak konvergensi IFRS 7 ke PSAK 60: https://rama.kemdiktisaintek.go.id/document/detail/oai:repository.ibs.ac.id:5222-287