Saham PT Sinergi Inti Andalan Prima Tbk (INET) ditutup di Rp770 pada 2 Januari 2026, hari terakhir perdagangan dengan hak (cum-rights). Pemegang saham lama lalu ditawari hak membeli saham baru di Rp250 dengan rasio 3:4, menurut pengumuman yang dikutip Bisnis.com pada 5 Januari 2026. Harga pelaksanaan itu 67,5% di bawah harga cum. Angka sebesar itu menarik perhatian, tetapi belum menjawab pertanyaan yang menentukan.
Kondisi pasar hari ini juga tidak ramah. IHSG ditutup di 6.071,14 pada 30 September 2026, turun 6,96% sepanjang September dan 29,79% sejak awal tahun (Bisnis.com, 1 Oktober 2026). Saat harga bergerak liar, tawaran saham diskon mudah terasa seperti peluang atau ancaman, tergantung suasana hati. Tulisan ini memberi dua alat hitung yang tidak bergantung pada suasana hati: dilusi dan nilai HMETD.
Apa yang Anda Pegang Ketika HMETD Dibagikan
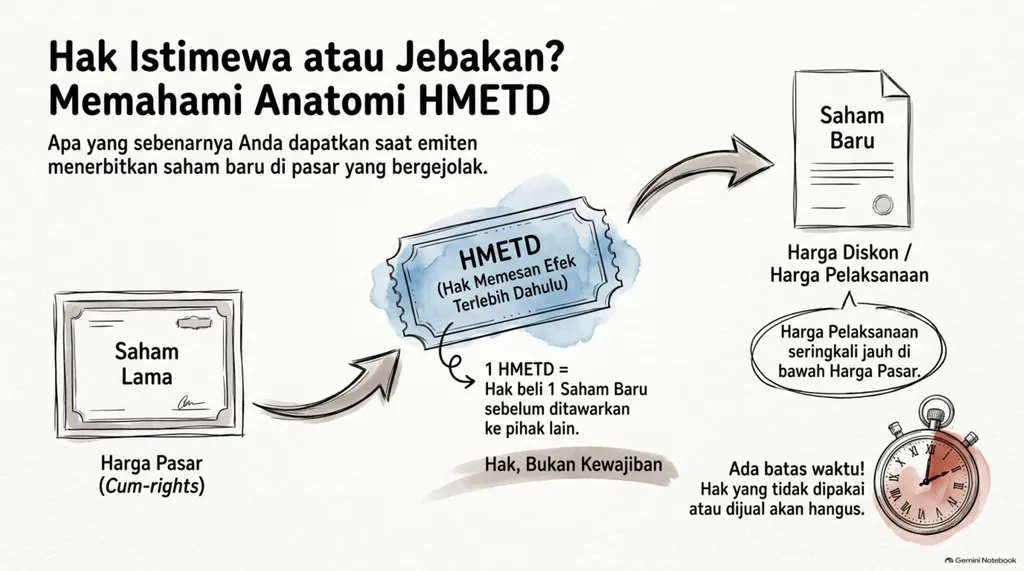
Hak Memesan Efek Terlebih Dahulu (HMETD) adalah hak yang melekat pada saham. Pemegangnya boleh membeli saham baru sebelum saham itu ditawarkan ke pihak lain (definisi dalam POJK 14/POJK.04/2019). Pada INET, rasio 3:4 berarti tiga saham lama menghasilkan empat HMETD, dan tiap HMETD bisa dipakai membeli satu saham baru di Rp250.
Tiga istilah akan muncul terus. Cum-rights adalah periode ketika harga saham masih membawa hak, dan ex-rights adalah setelahnya, ketika harga disesuaikan karena hak sudah terpisah. Pembeli siaga adalah pihak yang menyatakan sanggup membeli sebagian atau seluruh sisa saham yang tidak diambil pemegang HMETD (POJK 14/POJK.04/2019).
Ada dua aturan main yang membentuk pilihan Anda. HMETD dapat diperdagangkan minimal lima hari kerja, dan HMETD yang tidak dilaksanakan sampai batas akhir tidak berlaku lagi. Keduanya tercantum dalam jadwal HMETD INTA tahun 2017 yang merujuk POJK 32/POJK.04/2015. Dari situ muncul tiga pilihan: menebus, menjual, atau membiarkan hak hangus.
Dilusi Kepemilikan: Berapa Persen yang Menyusut
Rumus dilusi maksimum cukup satu baris:
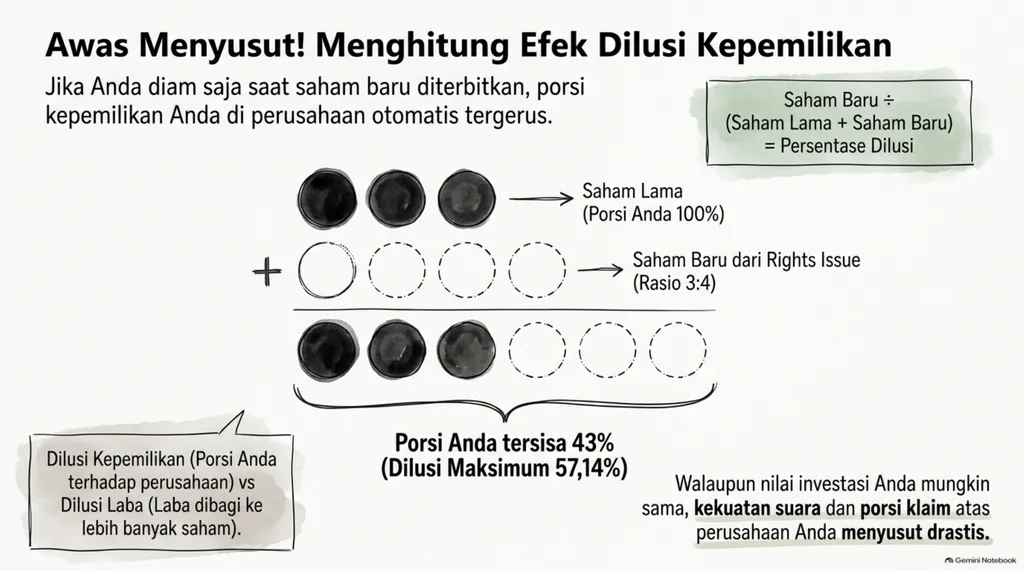
dilusi maksimum = saham baru ÷ (saham lama + saham baru)
Untuk rasio 3:4, hasilnya 4 ÷ 7 = 57,14%. Angka itu sama dengan dilusi maksimum yang diumumkan INET untuk pemegang saham yang tidak melaksanakan haknya (Bisnis.com, 5 Januari 2026). Investor yang memegang 1,00% saham sebelum rights issue dan tidak berbuat apa-apa akan tersisa 0,43% (3/7 dari porsi awal), dengan asumsi seluruh HMETD lain ditebus.
Formula yang sama berlaku untuk emiten lain. Tabel berikut memakai rasio dari pengumuman masing-masing emiten.
| Emiten | Rasio HMETD | Harga pelaksanaan | Dilusi maksimum |
|---|---|---|---|
| INET | 3:4 | Rp250 | 57,14% |
| PT Bakrie & Brothers Tbk (BNBR) | 27:14 | Rp53 | 34,15% |
| PT Pelayaran Nasional Ekalya Purnamasari Tbk (ELPI) | 200:57 | Rp350 | 22,18% (hitungan penulis) |
Sumber rasio dan harga: Bisnis.com (INET, 5 Januari 2026), Industry.co.id (BNBR), Investortrust.id (ELPI, 11 Maret 2026). Angka 34,15% untuk BNBR sesuai dengan yang dilaporkan Industry.co.id, dan 22,18% untuk ELPI dihitung dari 57 ÷ (200 + 57).
Dilusi kepemilikan sering dicampur dengan dilusi laba per saham (EPS). Keduanya menjawab hal berbeda. Yang pertama mengukur porsi Anda dari perusahaan. Yang kedua mengukur laba yang dibagi ke lebih banyak lembar saham, risiko yang dicatat Ajaib dalam ulasan rights issue Juli 2026. Pemegang yang menebus penuh menjaga porsinya, tetapi tetap menghadapi pertanyaan EPS: apakah dana baru menghasilkan laba yang sebanding dengan lembar saham yang bertambah?
Satu catatan tentang INET: perseroan juga menerbitkan sebanyak-banyaknya 3,2 miliar Waran Seri II, dan 2.304.000.000 di antaranya menyertai saham baru dalam PMHMETD I. Angka 57,14% cocok persis dengan 4 ÷ 7, jadi hitungan itu belum memasukkan waran. Bila waran kelak ditebus, dilusinya bertambah.
Harga Teoretis dan Nilai HMETD
Setelah ex-rights, harga saham biasanya menyesuaikan. Harga teoretis setelah rights issue (TERP) dihitung dari rata-rata tertimbang harga lama dan harga pelaksanaan:
TERP = (saham lama × harga cum + saham baru × harga pelaksanaan) ÷ (saham lama + saham baru)
Dengan data INET (harga cum Rp770, rasio 3:4, harga pelaksanaan Rp250):
TERP = (3 × 770 + 4 × 250) ÷ 7 = 3.310 ÷ 7 = 472,86
Pengumuman INET menuliskan harga teoretis Rp472. Selisih dari 472,86 adalah pembulatan. Nilai teoretis satu HMETD adalah TERP dikurangi harga pelaksanaan, yaitu 472,86 - 250 = 222,86.
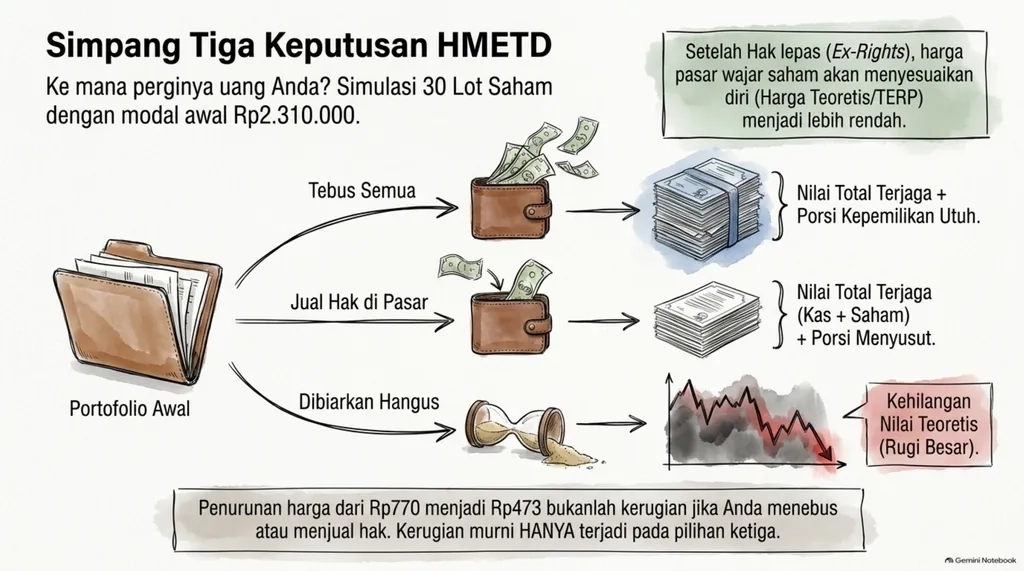
Sekarang ambil investor yang memegang 3.000 saham INET (30 lot) saat cum-rights. Ia otomatis mendapat 4.000 HMETD. Nilai awalnya 3.000 × 770 = Rp2.310.000. Tiga pilihannya, dengan angka teoretis dan tanpa biaya transaksi atau pajak:
| Pilihan | Saham setelah rights issue | Kas keluar atau masuk | Nilai total |
|---|---|---|---|
| Menebus semua HMETD | 7.000 saham (Rp3.310.000) | keluar Rp1.000.000 | Rp2.310.000 |
| Menjual semua HMETD | 3.000 saham (sekitar Rp1.418.571) | masuk sekitar Rp891.429 | Rp2.310.000 |
| Membiarkan HMETD hangus | 3.000 saham (sekitar Rp1.418.571) | nol | sekitar Rp1.418.571 |
Dalam model ini, penurunan harga dari Rp770 ke sekitar Rp473 belum merupakan kerugian bagi yang menebus atau menjual hak. Nilainya berpindah dari harga saham ke hak. Kerugian teoretis baru muncul pada pilihan ketiga, ketika hak hangus tanpa dipakai dan tanpa dijual.
Tiga batasan perlu dicatat. Pertama, model ini menganggap dana segar bernilai sebesar jumlahnya. Harga sesungguhnya bergantung pada bagaimana pasar menilai penggunaan dana itu. Kedua, harga HMETD di pasar bisa di atas atau di bawah nilai teoretis karena permintaan dan likuiditas. Ketiga, saya tidak memiliki data penutupan INET setelah ex-rights. Bandingkan hitungan ini dengan harga aktualnya di IDX sebelum menarik kesimpulan.
Mengapa Pasar yang Bergejolak Mengubah Hitungan
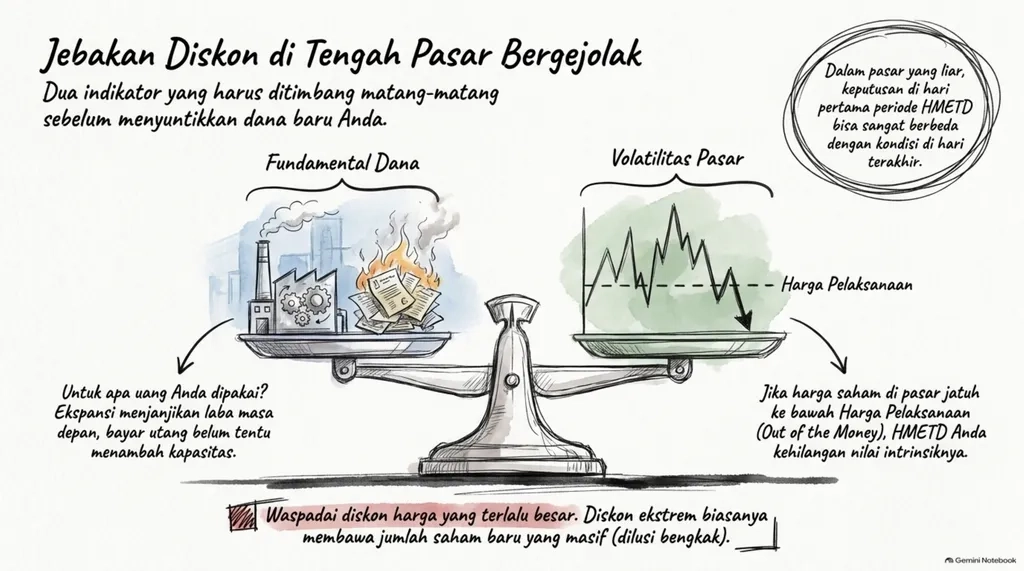
TERP bergantung pada harga cum. Untuk INET, setiap perubahan Rp1 pada harga cum menggeser TERP sebesar 3/7, atau sekitar Rp0,43. Harga yang berayun beberapa persen dalam hitungan hari berarti nilai HMETD ikut berayun, dan keputusan di hari pertama periode perdagangan bisa berbeda dari keputusan di hari terakhir.
Risiko kedua adalah HMETD yang kehilangan nilai. Ajaib mencatat bahwa selisih antara harga pelaksanaan dan harga saham induk menentukan apakah HMETD masih punya nilai intrinsik atau justru out of the money, yaitu harga pasar sudah di bawah harga pelaksanaan. Dalam kondisi itu, menebus berarti membayar lebih mahal daripada membeli di pasar.
Pandangan analis soal arah pasar pun tidak seragam. Kiwoom Sekuritas Indonesia menaksir peluang IHSG ditutup positif pada Oktober 2026 sekitar 55%, dengan skenario dasar konsolidasi di rentang 5.700 sampai 6.450 (Bisnis.com, 1 Oktober 2026). Seorang analis lain yang dikutip Bisnis.com pada 6 Oktober 2026 memperkirakan rentang 5.900 sampai 6.500, dan menyebut skenarionya gagal bila rupiah menembus Rp18.000 dan bertahan. Phintraco Sekuritas memproyeksikan 6.000 sampai 6.200 untuk pekan yang dimulai 5 Oktober, saat IHSG ditutup di 6.118,86. Perbedaan rentang ini menunjukkan tidak ada konsensus yang bisa dipegang sebagai dasar tunggal.
Tujuan Dana dan Risiko Dua Arah
Dilusi dan nilai HMETD hanya separuh cerita. Separuh lainnya adalah untuk apa uang itu dipakai.
INET menyebut dananya untuk ekspansi jaringan FTTH di Bali dan Lombok serta melunasi biaya jaringan kabel bawah laut, dengan target dana sebanyak-banyaknya Rp3,2 triliun (Bisnis.com, 5 Januari 2026). BNBR mengalokasikan sekitar Rp4,4 triliun sebagai pinjaman kepada anak usahanya, PT Bakrie Toll Indonesia, untuk menyelesaikan kewajiban kepada Hartman International Pte. Ltd. dan Bank Nationalnobu (Industry.co.id). ELPI menyebut kebutuhan likuiditas umum, belanja modal, dan modal kerja, dengan harga pelaksanaan Rp350 saat harga penutupan 10 Maret 2026 adalah Rp1.295 (Investortrust.id, 11 Maret 2026).
Pembacaan yang mendukung: dana yang melunasi kewajiban atau membiayai ekspansi bisa memperbaiki neraca dan membuka kapasitas usaha, sehingga laba per saham di masa depan berpotensi menutup dilusinya.
Yang bisa membuat pembacaan itu salah:
- Dana untuk melunasi kewajiban tidak otomatis menambah kapasitas usaha atau laba.
- Jumlah saham bertambah lebih cepat daripada laba, sehingga EPS turun.
- Komitmen pembeli siaga menjamin penyerapan saham, tetapi tidak menjamin harga naik, seperti dicatat Ajaib. Pada BNBR, pemegang saham pengendali Port Fraser International Ltd. mengalihkan seluruh haknya kepada PT Bakrie Capital Indonesia, yang juga bertindak sebagai pembeli siaga. Pembaca perlu memeriksa bagaimana struktur kepemilikan berubah setelahnya.
- Harga pelaksanaan yang jauh di bawah harga pasar, seperti pada ELPI, tidak menciptakan nilai. Diskon besar umumnya berpasangan dengan jumlah saham baru yang besar, dan hitungan TERP menunjukkan efek akhirnya.
Daftar Periksa Sebelum Hak Anda Dihitung
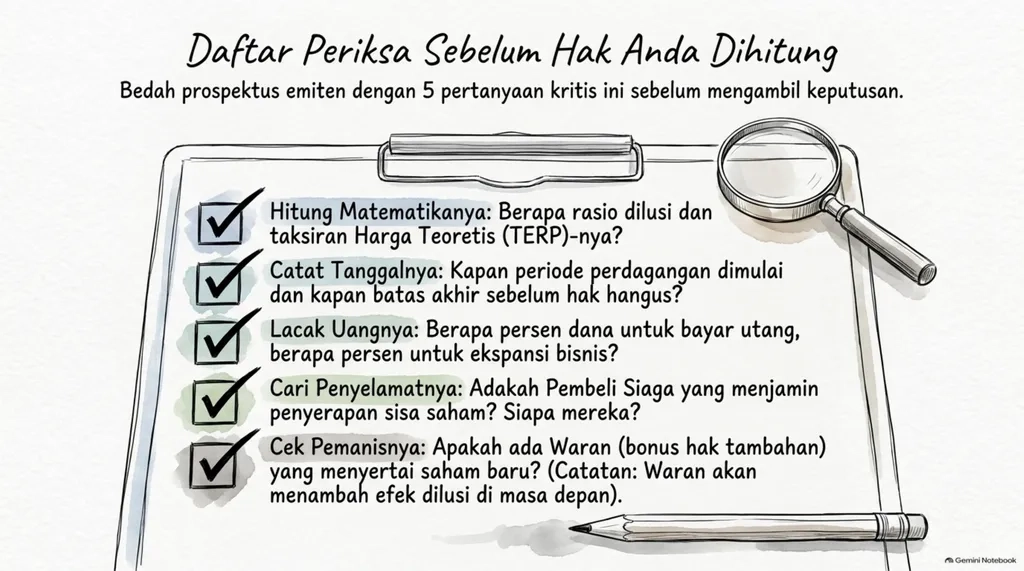
Semua data di bawah tersedia dalam keterbukaan informasi emiten di IDX dan prospektus:
- Rasio HMETD dan harga pelaksanaan, lalu hitung dilusi dan TERP sendiri dengan rumus di atas.
- Tanggal cum, ex, recording date, serta periode perdagangan dan pelaksanaan HMETD. Hak yang tidak dipakai sampai batas akhir hangus.
- Rincian penggunaan dana, termasuk berapa persen untuk pelunasan kewajiban dan berapa untuk ekspansi.
- Ada tidaknya pembeli siaga, siapa orangnya, dan berapa porsi yang ia sanggup ambil.
- Ada tidaknya waran yang menyertai saham baru, karena dilusinya terpisah dari hitungan di atas.
Batas pengetahuan juga perlu dinyatakan. Hitungan di tulisan ini teoretis dan tidak memasukkan biaya transaksi, pajak, maupun selisih harga HMETD di pasar dengan nilai teoretisnya. Data penutupan INET setelah ex-rights tidak tersedia bagi penulis saat tulisan ini disusun.
Yang perlu dipantau: keputusan MSCI pada November 2026 dan rilis laporan keuangan kuartal III, dua dari lima sentimen yang disebut analis dalam Bisnis.com (6 Oktober 2026). Pantau juga apakah rupiah bertahan di bawah Rp18.000, serta jadwal final setiap rights issue di keterbukaan informasi IDX sebelum periode perdagangan HMETD dimulai.
Referensi & Resources:
- Bisnis.com, "Rights Issue Dimulai, Harga Teoritis Saham INET Ditetapkan", 5 Januari 2026: https://market.bisnis.com/read/20260105/192/1941496/rights-issue-dimulai-harga-teoritis-saham-inet-ditetapkan
- Bisnis.com, "IHSG Berpeluang ke 7.000, Cek Rekomendasi Saham Oktober 2026", 1 Oktober 2026: https://market.bisnis.com/read/20261001/189/2008873/ihsg-berpeluang-ke-7000-cek-rekomendasi-saham-oktober-2026
- Bisnis.com, "Analis Blak-blakan Nasib IHSG di Oktober, Mampu Ditutup Menguat?", 6 Oktober 2026: https://market.bisnis.com/read/20261007/189/2010363/analis-blak-blakan-nasib-ihsg-di-oktober-mampu-ditutup-menguat
- Bisnis.com, "IHSG Ditutup Melesat 1,36%, Saham BRPT, SCMA, hingga PGEO Moncer", 5 Oktober 2026: https://market.bisnis.com/read/20261005/7/2009849/ihsg-ditutup-melesat-136-saham-brpt-scma-hingga-pgeo-moncer
- Industry.co.id, "BNBR Tebar Rights Issue Rp4,8 T, Harga Pelaksanaan Dipatok Rp53 per Saham": https://www.industry.co.id/read/150442/bnbr-tebar-rights-issue-rp48-t-harga-pelaksanaan-dipatok-rp53-per-saham
- Investortrust.id, "Tetapkan Harga Rights Issue, Pelayaran Nasional (ELPI) Bakal Raup Dana Rp 739,34 Miliar", 11 Maret 2026: https://investortrust.id/market/96943/tetapkan-harga-rights-issue-pelayaran-nasional-elpi-bakal-raup-dana-rp-739-34-miliar
- Ajaib, "Cara Trading Saham Right Issue (HMETD) di Ajaib": https://ajaib.co.id/belajar/saham/cara-trading-saham-right-issue-hmetd-di-ajaib
- Ajaib, "Daftar 10 Saham Rights Issue Juli 2026, Cek Jadwal dan Rasionya", 16 Juli 2026: https://ajaib.co.id/belajar/saham/daftar-saham-rights-issue-juli-2026
- POJK Nomor 14/POJK.04/2019 (perubahan atas POJK 32/POJK.04/2015), Pasal 1: https://pasal.id/peraturan/pojk/peraturan-ojk-no-14-pojk-04-2019-tahun-2019/pasal-1
- Jadwal HMETD PT Intanwijaya Internasional Tbk (INTA), 30 Mei 2017, merujuk POJK 32/POJK.04/2015: https://idnfinancials.com/fs3/content/announcements/2017/INTA/20170530_INTA_JadwalHMETD.pdf
- Bursa Efek Indonesia, keterbukaan informasi emiten: https://www.idx.co.id